しくじり先生きっかの借金完済ログ|FPなのに約470万円の借金をしました
こんにちは、きっかです。
このブログでは、私が約470万円の借金をして、任意整理をして、完済を目指していることについて書いていきます。
いきなり重い話ですみません。
でも、最初にちゃんと書いておきたいと思いました。
私はFP資格を持っていて、社労士としても働いています。
お金や働き方に関わる資格を持っている人間です。
そんな私ですが、約470万円の借金をしました。
今は毎月127,000円を返済していて、完済予定は2028年1月ごろです。
正直、恥ずかしいです。
「FPなのに?」
「社労士なのに?」
「お金の知識があるんじゃないの?」
そう思われても仕方ないと思います。
というか、自分でも思っています。
ポイまる
きっかちゃん、いきなりだけど……約470万円って、かなり大きいね。
きっか
うん。自分でもびっくりした。
ポイまる
借金してる自覚はあったの?
きっか
借入をしている自覚はあったよ。でも、自力で返せると思ってた。
同年代の平均よりは稼いでいたし、資産運用もしていたし、なんとかなるって思ってた。
同年代の平均よりは稼いでいたし、資産運用もしていたし、なんとかなるって思ってた。
ポイまる
その「なんとかなる」が、あとから大変なことになったんだね。
きっか
そう。完全にしくじりました。
このブログは、借金をしたことを開き直るためのブログではありません。
借りたお金は、返す。
自分がしたことの責任は、自分で取る。
それは大前提です。
でも同時に、私はこうも思っています。
借金しても、債務整理しても、人生は終わらない。
任意整理をする前の私は、正直、人生が終わるような気がしていました。
信用情報に傷がつくこと。
返済が長く続くこと。
毎月大きな金額が返済に消えていくこと。
考えるだけで、不安でした。
でも、今こうして生活しています。
働いています。
家計簿をつけています。
少しずつですが、返済残高も減っています。
完璧ではありません。
今でも自分を責める気持ちはあります。
それでも、少しずつ現実を見ながら、立て直している途中です。
ポイまる
このブログでは、どんなことを書いていくの?
きっか
約470万円の借金をした理由、任意整理をしたこと、毎月の返済、家計管理、節約、ポイ活、ポイント投資……そういうリアルな記録を書いていくつもりだよ
ポイまる
失敗談だけじゃなくて、立て直しの記録なんだね。
きっか
そう。しくじったところから、どう立て直していくかの記録
ポイまる
じゃあ、しくじり先生きっかの完済ログだ。
きっか
そういうことです。できれば笑って読んでほしい。でも、同じように苦しい人には「自分だけじゃない」と思ってもらえたらうれしい
このブログは、きれいな成功談ではありません。
「借金をしてしまった人間が、どうやって生活を立て直していくのか」
「お金の知識があっても、なぜお金で失敗してしまったのか」
「毎月127,000円を返しながら、どうやって暮らしていくのか」
そんなことを、できるだけ正直に書いていきます。
暗すぎる反省文にはしたくありません。
私自身、まだ返済中です。
完済した人間が上から語るブログでもありません。
今まさに返している途中の、リアルな記録です。
だから、失敗も書きます。
反省も書きます。
でも、前向きに立て直していく過程も書きます。
ポイまる
最後に、この記事を読んでくれている人に伝えたいことはある?
きっか
借金しても、任意整理しても、人生は終わらないよってこと
もちろん、借金しないに越したことはない。私も過去の自分には「ばか!」って言いたい
でも、もうしてしまったなら、そこからどうするかを考えるしかない。だから、あきらめずにがんばろうと思っています
もちろん、借金しないに越したことはない。私も過去の自分には「ばか!」って言いたい
でも、もうしてしまったなら、そこからどうするかを考えるしかない。だから、あきらめずにがんばろうと思っています
これは、FP・社労士なのに約470万円の借金をした私の、完済までの記録です。
しくじり先生きっかと、相棒のポイまるで、少しずつ書いていきます。
プライバシーポリシー
当サイト([社労士FPきっかの借金返済サバイバル])では、Cookie・広告配信・アクセス解析などを用いてサイト運営・利便性向上を行っています。以下、個人情報の取り扱いについて説明します。
個人情報の利用目的
当サイトでは、お問い合わせフォームやコメント欄を通じて氏名(ハンドルネーム)・メールアドレス等の個人情報をご提供いただく場合があります。これらの情報は、お問い合わせ・コメントへの回答や必要な情報のご連絡のために利用し、それ以外の目的には使用しません。
広告配信について
当サイトは Google アドセンスをはじめとする第三者配信の広告サービスを利用しており、Cookie(クッキー)を使用してユーザーの興味に合わせた広告を配信しています。Cookie により取得された情報は特定の個人を識別するものではありません。
ユーザーはGoogle 広告設定やAboutAds等からパーソナライズド広告を無効にすることができます。当サイトの広告配信について詳しくは、Google 広告 – ポリシーと規約をご参照ください。
アクセス解析ツールについて
当サイトでは、Google Analytics などのアクセス解析ツールを使用しています。これらはトラフィックデータ収集のためにCookieを使用しますが、収集されるデータは匿名化されており、個人を特定するものではありません。
この機能はブラウザの設定でCookieを無効化することで収集を拒否できます。詳しくはGoogle Analytics 利用規約をご覧ください。
個人情報の第三者提供の禁止
当サイトは、法令に基づく場合を除き、お客様から取得した個人情報を第三者へ提供することはありません。
免責事項
当サイトに掲載している情報は、可能な限り正確な情報を掲載するよう努めていますが、その正確性や安全性を保証するものではありません。
当サイトやリンク先の情報を利用したことで生じた損害について、一切責任を負いません。
著作権・肖像権について
当サイトに掲載されている文章や画像などの著作権は放棄しておらず、無断転載を禁止します。万が一著作権・肖像権に関する問題がございましたら、お問い合わせフォームよりお知らせください。
お問い合わせ窓口
個人情報の取り扱いに関するお問い合わせ・ご相談は、お問い合わせフォーム(lia.mn821mn@gmail.com)よりご連絡ください。
本ポリシーの変更について
当サイトは、個人情報の保護に関する法令・ガイドラインを遵守するとともに、必要に応じて本ポリシーを見直します。
本ポリシーの最新版は常に当ページに掲載します。
制定日:2026年5月19日 / 最終更新日:2026年5月19日
【レシチャレ招待コードあり】毎月13万円返済中OLが使っているポイ活アプリを正直レビュー
1. FPなのに、債務整理中です
私は現在、毎月13万円を返済しながら生活しています。
FP2級を持っていて、お金の知識もあります。今は勤務社労士として働いていて、普段は労務やお金に関わることを扱う機会もあります。
それなのに、私は債務整理をしています。
こう書くと、「FPなのに?」と思う人もいるかもしれません。
実際、私自身もずっとそう思っていました。
お金の知識がある人は、お金で失敗しない。ちゃんとしている人は、借金なんてしない。どこかで、そう思い込んでいたんです。
でも実際は、知識があることと、人生をいつも冷静にコントロールできることは、必ずしもイコールではありませんでした。
私は体調やメンタルを崩した時期があり、その頃は自分でも驚くくらい、お金の使い方をコントロールできなくなっていました。
「これくらいなら大丈夫」
「今つらいから、少しくらい使ってもいい」
そんな小さな積み重ねが、気づけば大きな負債になっていました。
当時は、SNSを見るのもしんどかったです。
旅行の写真、ブランドバッグ、資産形成の報告、副業で成功している人の投稿を見るたびに、みんなちゃんとして見えて、自分だけが取り残されているような気持ちになっていました。
だからしばらくは、「お金」の話を見ること自体を避けていました。
でも、返済は待ってくれません。
毎月13万円という金額は、正直かなり重いです。
家賃、食費、日用品、通信費。普通に生活しているだけでもお金はかかります。
だから最近は、「完璧な節約」ではなく、少しでも生活をラクにする工夫を大切にするようになりました。
その中で、私が実際に使っているポイ活アプリのひとつが「レシチャレ」です。
レシチャレは、歩数やレシート送信、チラシ閲覧などでポイントを貯められるアプリです。
ポイ活だけで生活が大きく変わるわけではありません。
でも、通勤や買い物のついでに少しずつポイントが貯まると、返済中の生活の中でも「今日も少し得したな」と思える瞬間があります。
この記事では、毎月13万円返済中のOL目線で、レシチャレを実際に使って感じたメリットや注意点、使い方について正直にまとめていきます。
レシチャレを始めてみたい方に向けて、招待コードも置いておきます。
【招待コード】
FZNBXZSR
招待コードを入力すると、500円分のコインがもらえます。
ポイ活アプリは、最初の数百円を貯めるまでに時間がかかることも多いので、最初から500円分もらえるのはかなり大きいと感じました。
せっかく始めるなら、招待コードを入力してから始めるのがおすすめです。
ただし、キャンペーン内容や特典条件は変わることがあるので、登録前にアプリ内の案内も確認してみてください。
2. レシチャレとは?歩数・レシート・チラシでポイントが貯まるアプリです
レシチャレは、日常の行動でポイントを貯められるポイ活アプリです。
主な貯め方は、歩数、レシート送信、チラシ閲覧などです。
ポイ活アプリと聞くと、案件に申し込んだり、クレジットカードを作ったり、条件を細かく確認したりするイメージがあるかもしれません。
もちろん、そういう高単価案件で大きく貯める方法もあります。
でも、私がレシチャレを使っている理由は、もっと日常寄りで使えるからです。
通勤で歩いたあとにアプリを開く。
買い物をしたあとにレシートを送る。
近所のお店のチラシを見る。
こうした普段の生活の延長で、少しずつポイントを貯められるところが特徴です。
特に私がよく使っているのは、歩数でチケットをもらう機能です。
レシチャレでは、一定の歩数が貯まったらCMを視聴することでチケットを受け取れます。
そのチケットを使って、おみくじを引くとポイントがもらえます。
歩いただけで自動的にポイントが入るわけではなく、CM視聴が必要です。
ここは少し手間に感じる人もいるかもしれません。
ただ、私の場合は通勤や買い物で歩くことが多いので、帰宅後や寝る前にまとめて確認するくらいの使い方なら、そこまで負担には感じませんでした。
また、買い物をしたあとにレシートを送ることでもポイントを貯められます。
レシートはつい財布の中にためがちですが、レシチャレを使うようになってからは、買い物後にレシートを確認する習慣が少しつきました。
家計簿をきっちりつけるのは大変でも、レシートを撮って送るくらいなら続けやすいと感じています。
さらに、チラシを見る機能もあります。
普段からスーパーの価格を見たり、食費を少しでも抑えたいと思っている人には、チラシ閲覧とポイ活が一緒にできるのは使いやすいと思います。
私自身、返済中だからこそ、食費や日用品の買い方はかなり意識するようになりました。
ただ、節約のために毎日ずっと価格比較をするのは疲れてしまいます。
だから、チラシを見ながらポイントも貯められるのは、節約とポイ活のバランスが取りやすいと感じました。
レシチャレは、一気に大きく稼ぐタイプのアプリではありません。
でも、歩いたり、買い物をしたり、チラシを見たりする日常の行動を、少しだけお得に変えてくれるアプリだと思っています。
毎月13万円を返済している私にとって、ポイ活は生活を支える大きな柱というより、日々の中にある小さな楽しみです。
その小さな楽しみを、無理なく続けやすいところが、レシチャレの良さだと感じています。
3. 私がレシチャレを使い始めた理由
私がレシチャレを使い始めた理由は、「少しでも得をしたい」という気持ちもありましたが、それ以上に、ポイ活を楽しみながら続けたかったからです。
毎月13万円を返済していると、どうしてもお金のことを考える時間が増えます。
家賃、食費、日用品、通信費、交通費など、毎月必要なお金はたくさんあります。
返済をしながら生活していると、買い物をするたびに、「これは本当に必要かな」
「今月まだ大丈夫かな」と考えることが増えました。
もちろん、支出を見直すことは大切です。
でも、節約ばかりを意識していると、だんだん気持ちが疲れてしまうこともあります。
「使わないようにしなきゃ」「我慢しなきゃ」と考え続ける生活は、正直しんどいです。
私は別のブログで、わずかながらアフィリエイト収入も得ています。
記事を書いて、読んでくれた方が商品を購入してくださると、とても嬉しいです。
ただ、ブログは想像以上にエネルギーを使います。
写真を撮ったり、構成を考えたり、文章を書いたり、リンクを整えたりする必要があります。
体調やメンタルが落ちている時は、パソコンを開くこと自体がしんどい日もあります。
だからこそ、レシチャレのように、生活のついでにできるポイ活は自分に合っていると感じました。
通勤で歩いた分をあとから確認して、CMを見てチケットを受け取る。
買い物をしたら、レシートを撮って送る。
チケットが貯まったら、おみくじを引いてポイントをもらう。
やっていることは本当に小さいです。
でも、この「小ささ」が私にはちょうどよかったです。
ポイ活だけで大きく稼ごうとすると、どうしても疲れてしまいます。
でも、「今日はちょっとポイントが増えた」「おみくじで思ったより多く出た」と思えるくらいの軽さなら、楽しみながら続けられます。
私にとってポイ活は、生活の柱というより、日々の中にある小さなゲームのような存在です。
返済中の生活は、どうしても「減っていくお金」に目が向きやすいです。
だからこそ、少しでも「増えていくもの」があると、気持ちが少しラクになります。
もちろん、レシチャレだけで家計が劇的に変わるわけではありません。
でも、通勤や買い物といういつもの行動が、少しだけお得に変わるのは嬉しいです。
「頑張って稼ぐ」というより、「いつもの生活の中で拾えるものを拾う」くらいの感覚で使えるところが、私には合っていました。
4. レシチャレの使い方|歩数でCM視聴、レシート送信、おみくじ
ここからは、レシチャレの使い方について、実際に私が使っている流れに近い形でまとめます。
レシチャレでポイントを貯める方法はいくつかありますが、私がよく使っているのは、主に「歩数」「レシート送信」「おみくじ」です。
まず、歩数についてです。
レシチャレでは、歩いた歩数に応じてCMを視聴できるようになります。
私の場合は、通勤や買い物で自然と歩数が増えることが多いので、あとからアプリを開いて確認しています。
ここで大事なのは、歩いただけで自動的にチケットがもらえるわけではないという点です。
一定の歩数が貯まったあとにCMを視聴すると、チケットがもらえます。
私が使っている時は、500歩ごとにCMを1回視聴でき、CMを見終わると5チケットもらえる仕組みになっていました。
そして、そのチケットを使っておみくじを引くと、ポイントがもらえます。
チケット5枚でおみくじを1回引けるので、500歩分のCM視聴でおみくじ1回分になるイメージです。
おみくじは、チケット5枚で1回引くこともできますし、チケット50枚で10回まとめて引くこともできます。
私はまとめて引くほうが好きなので、チケットがある程度貯まってから10回分まとめて引くことが多いです。
このおみくじ感覚が、個人的にはけっこう楽しいです。
「今日はどれくらい出るかな」と思いながら引けるので、ただポイントを貯めるだけよりも、少しゲームっぽさがあります。
次に、レシート送信です。
買い物をしたあとにレシートを撮影して送ることで、ポイントを貯められます。
私はスーパーやコンビニで買い物をしたあと、帰宅してからレシートを送ることが多いです。
以前はレシートを財布の中に入れたままにして、気づいたらぐちゃぐちゃになっていることがよくありました。
でも、レシチャレを使うようになってからは、レシートをもらったら「あとで送ろう」と思うようになりました。
家計簿を毎日きっちりつけるのは大変でも、レシートを撮るだけなら続けやすいと感じています。
もちろん、疲れている日はCMを見るのが面倒なこともあります。
レシートを送るのを忘れる日もあります。
でも、私はそれでいいと思っています。
ポイ活まで完璧にやろうとすると、続けること自体が負担になってしまうからです。
私の使い方はかなりゆるめです。
通勤や買い物で歩いたら、時間がある時にアプリを開きます。
CMを見られる分だけ見て、チケットを受け取ります。
レシートがあれば撮影して送ります。
チケットが貯まったら、おみくじを引きます。
このくらいの使い方でも、日常の中で少しずつポイントが増えていくので、私は無理なく続けられています。
5. レシチャレを実際に使って感じたメリット
レシチャレを実際に使ってみて感じた一番のメリットは、やっぱり「日常のついでに使いやすい」ところです。
ポイ活アプリは、仕組みが複雑だったり、案件の条件確認が必要だったりすると、どうしても続けるハードルが上がります。
最初はやる気があっても、仕事で疲れている日や、気持ちに余裕がない日は、細かい条件を見るだけで面倒になってしまうことがあります。
その点、レシチャレはかなり生活に組み込みやすいと感じました。
通勤で歩いたあとにアプリを開いて、CMを視聴してチケットを受け取る。
買い物をしたら、レシートを撮って送る。
チケットが貯まったら、おみくじを引く。
やることがシンプルなので、ポイ活初心者でも始めやすいと思います。
私の場合、特に相性がよかったのは通勤です。
会社に行く日は、駅まで歩いたり、駅から職場まで歩いたりするので、意識しなくてもある程度の歩数になります。
その歩数がそのまま何かにつながると思うと、ただの通勤もちょっとだけ前向きに感じられます。
もちろん、歩いただけで自動的にポイントが入るわけではなく、CM視聴は必要です。
でも、私の場合は帰宅後や寝る前にまとめて確認することが多いので、そこまで大きな負担には感じていません。
もうひとつのメリットは、レシートを意識するようになったことです。
以前は、買い物をしたあとにレシートを財布へ入れっぱなしにして、気づいたら捨ててしまうことも多くありました。
でも、レシチャレを使うようになってからは、レシートをもらった時に「あとで送ろう」と思うようになりました。
それだけでも、何を買ったかを振り返るきっかけになります。
家計簿を毎日きっちりつけるのは大変ですが、レシートを撮るだけなら続けやすいです。
返済中の生活では、お金の管理を完璧にしようとしすぎると、かえって疲れてしまうことがあります。
だからこそ、レシート送信くらいのゆるい管理が、今の私にはちょうどいいと感じています。
そして、個人的に好きなのが、おみくじの楽しさです。
チケットを貯めておみくじを引くと、ポイントがもらえます。
毎回同じポイントが出るわけではないので、ちょっとしたゲーム感覚があります。
大きく当たった日は嬉しいですし、少なかった日も「まあ、こういう日もあるよね」と思えます。
ポイ活というと、どうしても効率や還元率ばかりを考えがちです。
でも、私にとっては「続けていて楽しいか」もかなり大事です。
楽しさがないと、結局続かなくなってしまうからです。
レシチャレは、ものすごく大きく稼げるアプリというより、日常の中で小さく得を拾っていくアプリだと思っています。
その小ささが、今の私には合っていました。
毎月13万円を返済していると、「お金が減る」ことに意識が向きやすくなります。
でも、レシチャレでポイントが少しずつ増えていくと、「今日も少しだけ積み上がった」と感じられます。
この小さな前向きさが、続けやすさにつながっているのだと思います。
6. レシチャレのデメリット・注意点
ここまでレシチャレの良いところを書いてきましたが、正直レビューなので、使っていて感じた注意点も書いておきます。
まず、歩数でチケットをもらうにはCM視聴が必要です。
レシチャレは、歩いただけで自動的にポイントが増えるアプリではありません。
一定の歩数が貯まったあとにCMを視聴して、チケットを受け取ります。
そのチケットを使っておみくじを引くと、ポイントがもらえる仕組みです。
私が使っている時は、500歩ごとにCMを1回視聴でき、CMを見ると5チケットもらえました。
チケット5枚でおみくじを1回引けるので、500歩分のCM視聴でおみくじ1回分になります。
この流れ自体はシンプルですが、CM視聴が面倒に感じる日もあります。
仕事で疲れている日や、早く寝たい日は、アプリを開くこと自体を忘れてしまうこともあります。
なので、「歩くだけで完全自動で貯まる」と思って始めると、少しイメージが違うかもしれません。
次に、一気に大きく稼げるアプリではないという点も注意が必要です。
レシチャレは、通勤や買い物のついでに少しずつポイントを貯めるアプリだと思っています。
高単価の案件に申し込んで一気に数千円、数万円を狙うタイプのポイ活とは少し違います。
だから、「すぐに大きく稼ぎたい」「これだけで生活費を大きく補いたい」という人には、物足りなく感じる可能性があります。
私自身も、レシチャレだけで家計が劇的に変わるとは思っていません。
あくまで、日常の中で拾えるポイントを拾っていく感覚で使っています。
また、レシート送信も忘れることがあります。
買い物をしたあとにすぐ送ればいいのですが、疲れて帰ってくると、つい後回しにしてしまうことがあります。
気づいたらレシートを捨ててしまっていた、という日もあります。
ただ、私はそこまで完璧にやらなくていいと思っています。
ポイ活まで義務にしてしまうと、楽しくなくなってしまうからです。
できる日に送る。
思い出した時にアプリを開く。
そのくらいの距離感のほうが、私には続けやすいです。
レシチャレは、完璧なポイ活アプリというより、日常の中でゆるく楽しみながらポイントを貯めたい人向けのアプリだと感じています。
CM視聴の手間はありますし、大きく稼げるわけでもありません。
でも、通勤や買い物のついでに少しずつポイントが増えていく感覚は、私にはちょうどよかったです。
7. レシチャレはどんな人におすすめか
実際に使ってみて、レシチャレは「ポイ活を本気で極めたい人」だけではなく、「日常の中でゆるくポイントを貯めたい人」に向いているアプリだと感じました。
特におすすめだと思うのは、通勤や買い物でよく歩く人です。
レシチャレでは、歩数が貯まったあとにCMを視聴するとチケットがもらえます。
そのチケットでおみくじを引くとポイントがもらえるので、普段から歩く機会がある人は、生活のついでに使いやすいと思います。
私も会社に行く日は、駅まで歩いたり、駅から職場まで歩いたりします。
その歩数がチケットにつながると思うと、いつもの通勤も少しだけお得に感じられます。
次におすすめしたいのは、レシートをつい捨ててしまう人です。
買い物をしたあと、レシートを財布に入れっぱなしにして、気づいたらぐちゃぐちゃになっていることはありませんか。
私はかなりそのタイプでした。
でも、レシチャレを使うようになってからは、レシートをもらった時に「あとで送ろう」と思うようになりました。
家計簿を細かくつけるのは大変でも、レシートを撮って送るくらいなら続けやすいです。
買い物の記録を少し意識するきっかけにもなるので、ゆるく家計を見直したい人にも合うと思います。
また、節約したいけれど、我慢ばかりの生活は苦手な人にも向いています。
節約は大切ですが、ずっと「買わない」「使わない」ばかりを意識していると、気持ちが疲れてしまいます。
私自身、毎月13万円を返済しながら生活しているので、支出を抑える意識はかなりあります。
それでも、節約を義務にしすぎると、だんだん苦しくなってしまいます。
その点、レシチャレは「我慢して節約する」というより、いつもの行動を少しだけお得に変える感覚で使えます。
歩く、買い物をする、レシートを送る。
そのくらいの小さな行動でポイントが貯まるので、節約中のちょっとした楽しみになります。
あとは、ポイ活を始めたいけれど、難しい案件や高単価案件には抵抗がある人にもおすすめしやすいです。
クレジットカード発行や証券口座開設などの案件は、単価が高い一方で、条件確認や管理が必要になります。
もちろん、上手に使えば大きくポイントを貯められます。
でも、疲れている時や、あまり頭を使いたくない時には、少しハードルが高く感じることもあります。
レシチャレは、そういうポイ活とは少し違って、日常の中でコツコツ続けるタイプです。
大きく稼ぐというより、拾えるポイントを拾っていくイメージです。
だから、ポイ活初心者や、頑張りすぎずに続けたい人には使いやすいと思います。
そして、私と同じように、生活を立て直している途中の人にも合うと思っています。
返済中の生活では、どうしても「お金が減ること」に目が向きやすくなります。
でも、ポイントが少しずつ増えていくと、ほんの少しだけ前向きな気持ちになれます。
もちろん、レシチャレだけで人生が大きく変わるわけではありません。
でも、「今日もちょっと貯まった」と思える小さな積み重ねは、日々の気持ちを支えてくれることがあります。
これからレシチャレを始める方は、招待コードの入力も忘れないようにしてください。
招待コードを入力すると、500円分のコインがもらえます。
ポイ活アプリは最初の数百円分を貯めるまでに時間がかかることもあるので、最初から500円分もらえるのはかなり嬉しいです。
【招待コード】
FZNBXZSR
キャンペーン内容や特典条件は変わることがあるので、登録前にアプリ内の案内も確認してみてください。
8. まとめ|レシチャレは、無理なく続けたい人向けのポイ活アプリです
ここまで、毎月13万円を返済している私が、実際にレシチャレを使って感じたことを正直に書いてきました。
レシチャレは、これだけで大きく稼げるアプリではありません。
でも、通勤で歩いたあとにCMを見てチケットを受け取ったり、買い物をしたあとにレシートを送ったり、チケットでおみくじを引いたりする流れは、私にはかなり続けやすいと感じています。
ポイ活というと、どうしても「効率よく稼がなきゃ」「毎日ちゃんとやらなきゃ」と思ってしまいがちです。
でも、私はそこまで気負わなくてもいいと思っています。
疲れている日はやらない日があってもいいですし、レシートを送り忘れる日があってもいいと思っています。
大事なのは、無理なく続けられることです。
私にとってレシチャレは、返済中の生活を一気に変えてくれるものではありません。
ただ、日常の中で少しずつポイントが増えていくと、「今日も少し積み上がったな」と感じられます。
この小さな嬉しさが、思っていた以上に気分転換になっています。
毎月の返済があると、どうしても「お金が出ていくこと」ばかりに意識が向きやすくなります。
でも、生活を立て直すために必要なのは、完璧に頑張り続けることだけではないと思っています。
節約も、家計管理も、副業も、できる範囲でいい。
ポイ活も、楽しめる範囲でいい。
私はそんなふうに考えるようになってから、少し気持ちがラクになりました。
レシチャレも、その小さな工夫のひとつです。
通勤や買い物のついでに、少しだけポイントを拾う。
チケットを貯めて、おみくじを引く。
たったそれだけでも、日々の中に小さな楽しみが増えます。
返済中でも、節約中でも、生活を少しでも前向きに整えていきたい。
そんな人には、レシチャレは一度試してみてもいいポイ活アプリだと思います。
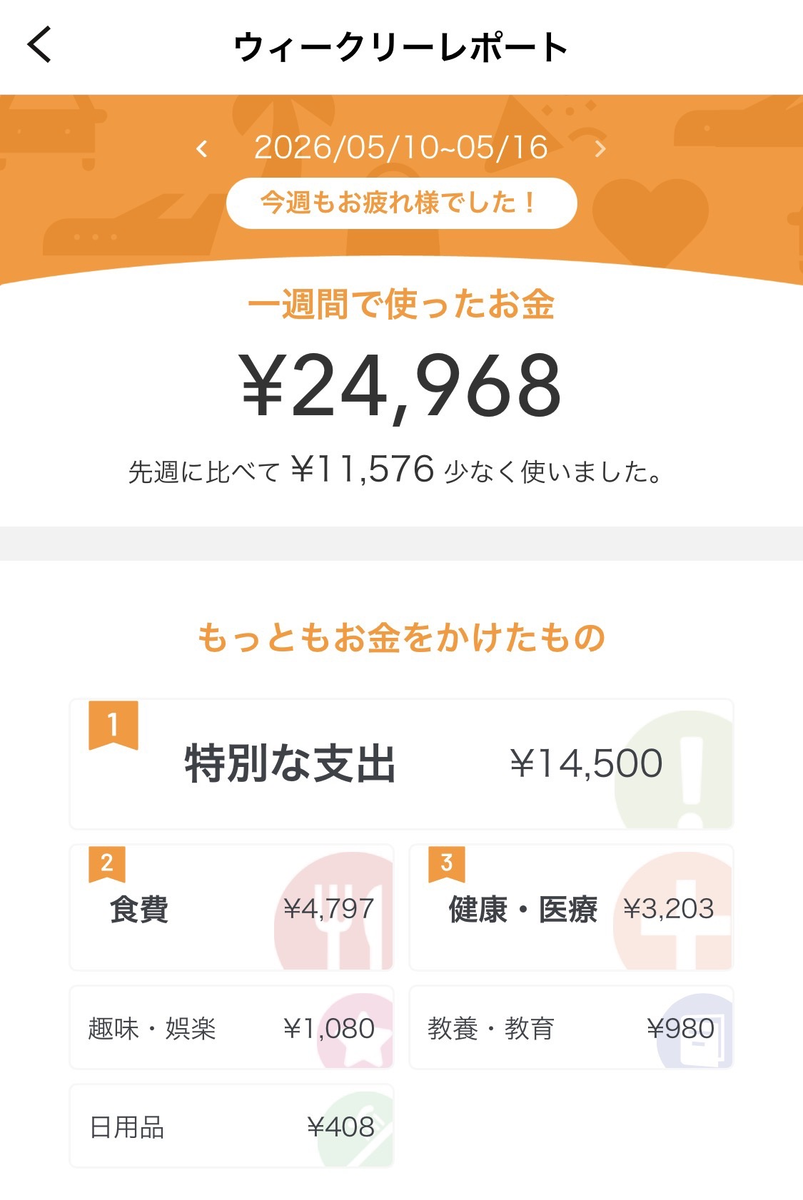
【借金470万円返済中】使ってよかったお金と1週間の生活費|5/10〜5/16家計簿
こんにちは。
社労士でFPのくせに470万円の借金を返済中のOLきっかです。
1週間の家計簿を振り返っていこうと思います。
毎月返済13万円という数字だけ見るとかなり重たいですし、正直、気持ちが沈む日もあります。
トリマは本当に稼げる?仕組み・収益目安・最適な交換先まで徹底解説
「歩数 ポイント」と検索すると、必ずと言っていいほど上位に表示されるのがトリマです。
歩くだけでポイントが貯まる。
移動するだけでマイルが増える。
とても分かりやすい仕組みです。
でも、実際に使う前に気になるのはここではないでしょうか。
・本当に稼げるのか
・どれくらい貯まるのか
・ランク制度って何?
・交換先はどこがいいのか
今回は、2026年2月の1か月で55,000マイル貯めた実体験をもとに、トリマのリアルを正直に書いていきます。
トリマとはどんなアプリ?
トリマは、移動距離や歩数に応じてマイルが貯まるポイ活アプリです。
スマートフォンを持ち歩くだけでマイルが蓄積され、一定数貯まると他社ポイントやギフト券などに交換できます。
主なマイル獲得方法は以下の通りです。
・移動距離
・歩数
・CM動画視聴
・アンケート
・ミッション案件
基本は「歩く」「移動する」です。
特別なスキルは必要ありません。
だからこそ、「歩数 ポイント」で検索するとトリマが代表格のように出てくるのだと思います。
週2テレワーク・引きこもりがちでも1か月55,000マイル
私は週2回テレワークをしています。
土日は基本的に引きこもりがちです。
毎日通勤しているわけではありませんし、特別たくさん歩いているわけでもありません。
それでも、2026年2月の1か月で55,000マイル貯まりました。
やっていたことはシンプルです。
・平日の通勤移動
・日常の買い物
・タンク満タン時のCM視聴
動画を何時間も見ているわけではありません。
生活の延長で回収できる範囲だけです。
55,000マイルはいくら?
正直に言います。
55,000マイルは、数百円〜500円前後です。
私はトリマのマイルを StockPoint for CONNECT に交換しています。
交換レートは、
36,000マイル → 291ポイント(=291円相当)
です。
計算すると、
291円 ÷ 36,000マイル = 約0.008円/マイル
55,000マイルなら、約444円相当になります。
数字だけを見ると、決して高い利率ではありません。
「思ったより少ない」と感じる方もいると思います。
それでもStockPoint for CONNECTに交換する理由
利率だけで考えるなら、他の交換先のほうが良い場合もあります。
それでも私はStockPoint for CONNECTを選んでいます。
理由はシンプルです。
そのまま投資に使えるからです。
消費に使えば、そこで終わります。
ですが、投資に回せば増える可能性があります。
今の私は、投資に回せる余裕資金がほとんどありません。
出ていくお金のほうが多く、「お金に働いてもらえない」状況です。
だからこそ、ポイントから投資に回します。
400円でも、それは資本です。
この違いは、精神的にとても大きいのです。
トリマのランク制度とは?
トリマにはランク制度があります。
前月の獲得マイル数によって、翌月のランクが決まります。
ランク条件(目安)
| ランク | 前月獲得マイル | 交換時還元率 |
|---|---|---|
| ビギナー | 〜9,999 | なし |
| ブロンズ | 10,000〜49,999 | 1% |
| シルバー | 50,000〜99,999 | 3% |
| ゴールド | 100,000〜299,999 | 5% |
| プラチナ | 300,000以上 | 20% |
私は2月に55,000マイルだったので、3月はシルバーランクです。
私の生活スタイルでは、現実的に目指せるのはゴールドまでだと考えています。
4月分はゴールドランクを目指したいと思っています。
ゴールドになれば交換時還元率は5%。
小さな差ですが、積み重なると効いてきます。
トリマは稼げるのか?
結論はこうです。
大きくは稼げません。
ですが、
確実にゼロではありません。
週2テレワーク、土日は引きこもりがちな生活でも、1か月で55,000マイルは積み上がります。
派手さはありません。
ですが、再現性はあります。
なぜ私は続けるのか
私は過去に病気で約1年間働けない期間を経験しました。
働きたいのに働けない状況が、一番つらかったです。
貯金はほぼゼロになり、借金は300万円にのぼりました。
あのとき一番不安だったのは「お金」でした。
だからこそ、今は止まりたくない。
トリマは小さいです。
でも、止まらない。
ゼロからでも、積み上がる。
今の私にとっては、それが大きな意味を持っています。
まとめ
トリマは人生逆転アプリではありません。
ですが、「取りこぼさないアプリ」です。
55,000マイルは数百円。
利率は高くありません。
それでも私は、StockPoint for CONNECTに交換し、投資に回します。
小さくても資本にする。
ポイ活は主役ではありません。
生活の補助です。
それでも、ゼロではないという事実は、確実に前進だと思っています。
